医疗器械概论 从定义、分类到产业发展与未来趋势
医疗器械是现代医疗体系中不可替代的基础支柱,贯穿疾病预防、诊断、治疗、监护与康复的全过程。随着科技进步、人口老龄化加剧和健康需求升级,医疗器械产业正经历深刻变革。本文将从基本概念、产品分类、产业格局、技术融合、监管体系及未来趋势等方面,对医疗器械进行系统概述。
一、医疗器械的定义与基本特征
医疗器械是指单独或者组合使用于人体的仪器、设备、器具、材料或者其他物品。其作用方式通常通过物理或机械手段实现,而非通过药理学、免疫学或代谢方式,但可能辅助这些方式发挥作用。医疗器械的核心特征包括:作用于人体体表或体内,目的是疾病诊疗、损伤修复、生理功能调节或生命支持;强调安全性、有效性及质量可控性;生命周期长,涉及研发、生产、流通、使用及报废全链条管理。
二、医疗器械的主要分类
根据风险程度,我国将医疗器械分为三类。第一类风险程度低,实行常规管理即可保证安全有效,如医用棉签、纱布绷带。第二类具有中度风险,需要严格控制管理,如血压计、心电图机、无菌注射器。第三类具有较高风险,需要采取特别措施严格控制管理,如心脏起搏器、人工关节、血管支架。按结构特征可分为无源器械和有源器械;按使用形式可分为一次性使用器械和重复使用器械;按应用领域可分为诊断设备、治疗设备、生命支持设备、康复器械及体外诊断试剂等。
三、典型医疗器械举例
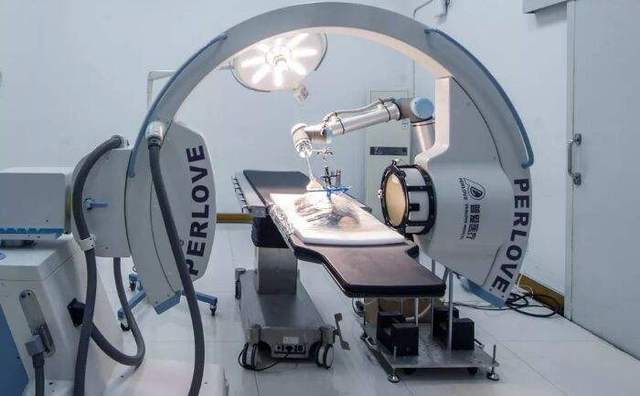
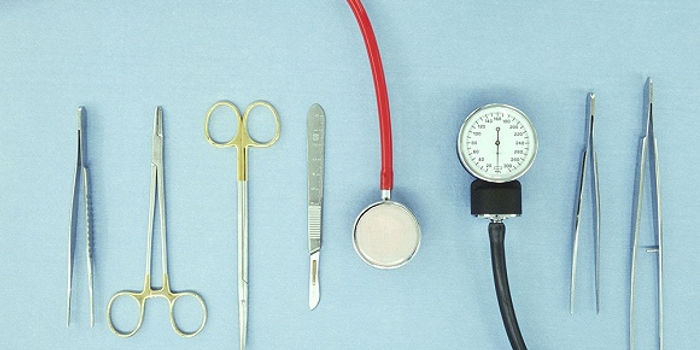
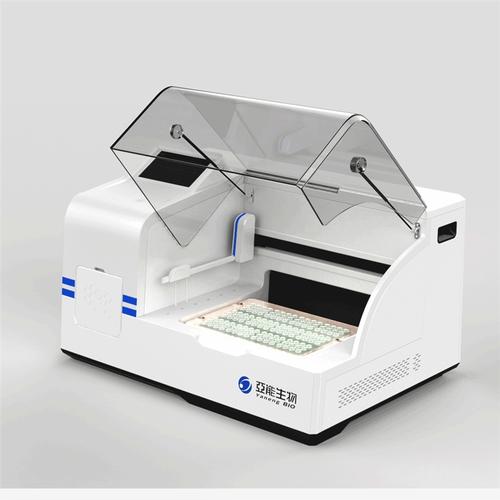
诊断类:电子计算机断层扫描(CT)、磁共振成像(MRI)、超声诊断仪、内窥镜、体外诊断(IVD)试剂与仪器。治疗类:手术机器人、激光治疗机、放射治疗设备、高频电刀、植入式神经刺激器。生命支持与监护类:呼吸机、麻醉机、监护仪、血液透析机、体外膜肺氧合设备。植入与介入类:心脏支架、人工心脏瓣膜、骨科植入物、可吸收缝合线。康复与辅助类:假肢、助听器、轮椅、理疗仪。这些器械在不同临床场景中共同构成诊疗闭环。
四、产业链与产业格局
医疗器械产业链上游包括电子元器件、传感器、精密机械、生物材料、软件算法等;中游为器械研发制造,涵盖设备整机、耗材及试剂;下游为医院、基层医疗机构、体检中心、家庭及第三方服务。全球市场长期由美敦力、强生、西门子医疗、雅培、罗氏等跨国企业占据主导,但呈现“高端集中、中低端分散”的格局。中国医疗器械产业近年来高速增长,形成一个万亿级规模的市场,但在高端影像、手术机器人、高端植入材料等领域仍存在进口依赖。国产替代、带量采购及创新审评改革正重塑竞争态势。
五、技术驱动与医工融合
医疗器械创新高度依赖多学科交叉。核心技术驱动力包括:新材料带来更优生物相容性与力学性能,如可降解镁合金、聚醚醚酮;微电子与传感技术推动可穿戴、微型化与无线监护;人工智能与大数据提高影像识别、辅助诊断及预后预测的精度;机器人技术与导航实现微创精准手术;3D打印实现个性化植入与术前模型;柔性电子使电子皮肤、连续血糖监测成为可能。脑机接口、组织工程、基因编辑配套器械等前沿方向正冲向临床。
六、监管与质量体系
由于直接关系生命安全,医疗器械受到严格监管。主要监管手段包括产品备案与注册、生产企业许可、质量管理体系核查、临床试验审批、上市后不良事件监测与再评价。国际协调组织如国际医疗器械监管机构论坛推动标准趋同。质量体系强调全生命周期管理,从设计开发、原材料控制、生产过程验证到灭菌、包装、运输、储存。标准体系涵盖安全、性能、电磁兼容、生物学评价等。合规不仅是市场准入前提,也是企业核心竞争力。
七、挑战与未来趋势
当前面临的主要挑战包括:核心技术壁垒与供应链安全,尤其是芯片、高性能传感器与关键材料;临床转化周期长、成本高;数据安全与算法黑箱带来伦理监管难题;支付压力与医保控费影响创新回报。但机遇同样显著:老龄化与慢病管理需求持续扩大;基层医疗与家庭场景带动便携、智能、普惠器械;数字疗法与软件作为医疗器械开启新形态;伴随诊断与精准医疗推动IVD升级;全球化与出海布局加速。
八、
医疗器械不是简单的工具集合,而是医学、工程、材料与信息科学的深度结晶。理解医疗器械,需要把握其风险—收益平衡的核心逻辑,认识其在诊疗体系中的基础地位,并关注监管与创新之间的互动。对于从业者而言,只有将临床价值、安全合规与技术先进三要素统一起来,才能推动产业健康发展;对于普通公众,了解基本分类与典型器械,有助于合理利用医疗资源并建立科学认知。医疗器械的将是更加精准、微创、智能、可及的未来。
如若转载,请注明出处:http://www.hyyf86.com/product/39.html
更新时间:2026-10-30 09:40:20